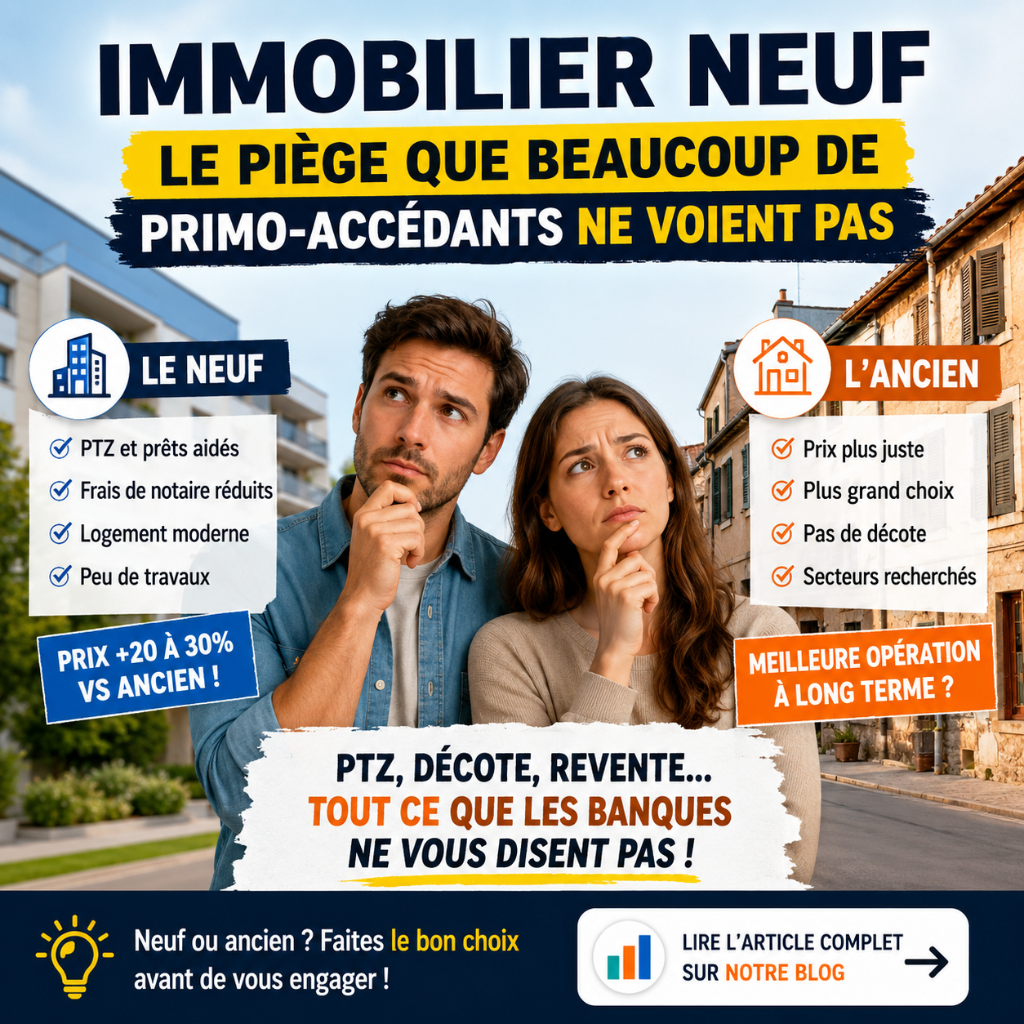
Depuis plusieurs mois, les banques orientent massivement les primo-accédants vers les programmes immobiliers neufs. Leur principal argument est simple : grâce au Prêt à Taux Zéro (PTZ) et à des prêts complémentaires bonifiés proposés par certaines banques, il devient possible d'emprunter davantage et d'accéder plus facilement à la propriété.
Sur le papier, le raisonnement est séduisant.
Mais une question mérite d'être posée : est-ce vraiment la meilleure opération financière sur le long terme ?
Cet article s'appuie sur les analyses réalisées par CombienVautMonLogement.fr, plateforme d'estimation immobilière et d'analyse du marché, afin d'aider les futurs acquéreurs à prendre une décision éclairée avant de signer un compromis de vente.
Pourquoi les banques privilégient-elles le neuf ?
La réponse est avant tout financière.
Grâce au PTZ, une partie de votre acquisition est financée sans intérêts. Certaines banques complètent ce dispositif par un prêt bonifié ou des conditions préférentielles.
Résultat :
- une capacité d'emprunt plus importante ;
- des mensualités parfois plus faibles ;
- un dossier plus facilement accepté.
Ces dispositifs sont d'excellents leviers pour devenir propriétaire.
Mais ils ne rendent pas automatiquement le bien acheté plus intéressant sur le plan patrimonial.
Pourquoi le neuf coûte-t-il beaucoup plus cher ?
Dans de nombreuses communes françaises, un logement neuf est vendu 20 à 30 % plus cher qu'un logement ancien présentant pourtant des caractéristiques proches.
Cette différence s'explique principalement par trois raisons.
Une TVA de 20 %
Contrairement à l'ancien, le logement neuf est vendu TTC. La TVA représente une part importante du prix payé par l'acquéreur.
L'explosion des coûts de construction
Depuis plusieurs années, les promoteurs font face à une hausse spectaculaire :
- des matériaux ;
- du coût de l'énergie ;
- de la main-d'œuvre ;
- des normes environnementales ;
- du coût du foncier.
Toutes ces augmentations se retrouvent dans le prix de vente.
Une offre encore limitée
Même si le marché ralentit, les logements neufs restent moins nombreux que la demande dans certains secteurs, ce qui contribue également à maintenir des prix élevés.
Comparez avant d'acheter
Avant de signer un compromis, il est indispensable de comparer le prix demandé avec les valeurs réellement pratiquées sur votre secteur.
Sur CombienVautMonLogement.fr, vous pouvez gratuitement :
- estimer un bien immobilier partout en France ;
- consulter les prix du marché dans plus de 36 000 communes ;
- accéder à des études de marché locales ;
- utiliser des simulateurs (crédit immobilier, frais d'acquisition, rentabilité locative, plus-value...) ;
- poser vos questions à Veyla, notre assistant IA spécialisé dans l'immobilier.
Quelques minutes de comparaison peuvent parfois éviter de payer un bien plusieurs dizaines de milliers d'euros au-dessus du marché.
Les arguments en faveur du neuf
Il serait faux de dire que le neuf ne présente aucun avantage.
Bien au contraire.
Des frais d'acquisition réduits
Dans le neuf, les frais d'acquisition représentent généralement 2 à 3 %, contre 7 à 8 % dans l'ancien.
Sur un achat de 300 000 €, cela représente plusieurs milliers d'euros d'économie.
Peu de travaux
Le logement bénéficie :
- des dernières normes énergétiques ;
- d'une excellente isolation ;
- d'équipements récents ;
- de garanties constructeur.
Les dépenses d'entretien sont généralement limitées pendant plusieurs années.
C'est un véritable confort.
Neuf ne signifie pas forcément sans problème
On entend souvent : « Vous serez tranquille pendant dix ans. »
La réalité est parfois plus nuancée.
Comme dans toute construction, des malfaçons peuvent apparaître : infiltrations d'eau, défauts d'étanchéité, problèmes structurels ou dysfonctionnements des parties communes.
Nous en avons notamment l'exemple à L'Isle-d'Abeau, où certaines résidences récentes ont connu d'importantes infiltrations d'eau dans les garages.
Même si les garanties légales permettent d'obtenir réparation, une copropriété engagée dans une procédure contre son promoteur peut devenir plus difficile à revendre.
Les acquéreurs hésitent.
Les banques se montrent parfois plus prudentes.
Et la valeur du bien peut être temporairement pénalisée.
La première décote : le phénomène que beaucoup oublient
C'est probablement le point le plus important.
Lorsque vous achetez un logement neuf, vous payez un prix correspondant au marché du neuf, souvent supérieur de 20 à 30 % à celui de l'ancien.
Le jour où vous emménagez, votre appartement ou votre maison devient un logement... ancien.
Comme une voiture neuve qui perd une partie de sa valeur dès sa première mise en circulation, un bien immobilier perd son statut de "neuf" dès qu'il est occupé.
À partir de ce moment-là, votre logement entre en concurrence avec tous les autres biens anciens disponibles sur le marché.
Mais il existe un autre phénomène encore plus important.
Lorsque vous avez acheté votre logement, vous avez peut-être bénéficié :
- du Prêt à Taux Zéro (PTZ) ;
- d'un prêt bancaire bonifié ;
- de frais d'acquisition réduits.
Ces dispositifs ont augmenté votre capacité d'achat et vous ont permis de financer un bien plus cher.
En revanche, votre futur acquéreur ne bénéficiera pas forcément des mêmes conditions.
S'il est secondo-accédant, ce qui est souvent le cas lors d'une revente quelques années plus tard, il ne pourra généralement plus prétendre au PTZ. Les prêts bonifiés réservés aux primo-accédants ne lui seront également plus accessibles.
Sa capacité de financement sera donc souvent inférieure à la vôtre.
À cela s'ajoute un autre élément majeur : contrairement à vous, il devra payer des droits de mutation d'environ 7 à 8 %.
Son coût total d'acquisition sera donc plus élevé.
En pratique, cela signifie qu'il pourra consacrer moins d'argent au prix du logement lui-même.
Le marché exerce alors une pression naturelle sur les prix.
Pour rester compétitif face aux autres logements anciens disponibles dans le secteur, votre bien devra souvent se rapprocher des prix pratiqués localement.
Bien entendu, cette règle n'est pas systématique. Un emplacement exceptionnel, une forte tension immobilière ou une rareté de l'offre peuvent limiter, voire annuler cette décote.
En revanche, dans un marché plus équilibré, acheter un logement neuf très au-dessus des prix de l'ancien peut rendre la revente plus délicate quelques années plus tard.
Alors, faut-il éviter le neuf ?
Absolument pas.
Le neuf reste parfaitement adapté dans de nombreuses situations.
Il est particulièrement intéressant :
- pour les investisseurs bénéficiant d'un avantage fiscal dans le cadre d'une mise en location ;
- pour les personnes souhaitant conserver leur logement pendant de nombreuses années ;
- pour les retraités recherchant un logement confortable, accessible et peu énergivore ;
- pour les acquéreurs privilégiant le confort moderne et les performances énergétiques.
Et pour un primo-accédant ?
Le premier achat immobilier est rarement le logement de toute une vie.
Quelques années plus tard arrivent souvent :
- un agrandissement de la famille ;
- une mutation professionnelle ;
- un changement de région ;
- un nouveau projet de vie.
Autrement dit, la revente intervient souvent plus tôt qu'on ne l'imagine.
Dans ce contexte, il est essentiel de ne pas regarder uniquement les mensualités proposées par la banque.
Il faut aussi réfléchir à la valeur de revente de son bien.
Un logement ancien acheté au bon prix, bien situé et présentant un potentiel de valorisation peut parfois constituer une meilleure opération patrimoniale qu'un logement neuf payé très au-dessus du marché local, même si ce dernier bénéficie d'aides au financement.
Avant de signer, comparez !
Un achat immobilier représente souvent plusieurs centaines de milliers d'euros.
Quelques heures de comparaison peuvent vous faire économiser plusieurs dizaines de milliers d'euros.
Avant de vous engager, prenez le temps :
- d'estimer gratuitement la valeur d'un bien sur CombienVautMonLogement.fr ;
- de comparer les prix du neuf et de l'ancien dans votre commune ;
- de consulter les études de marché locales ;
- d'utiliser nos simulateurs (crédit, frais d'acquisition, rentabilité locative, plus-value immobilière...) ;
- d'échanger avec Veyla, notre assistant IA spécialisé dans l'immobilier.
Notre objectif est simple : vous aider à prendre une décision fondée sur des données de marché, et non uniquement sur une capacité de financement.
Conclusion
Le PTZ et les prêts aidés sont d'excellents dispositifs pour favoriser l'accession à la propriété. Ils permettent à de nombreux ménages de devenir propriétaires plus tôt.
Mais ils ne doivent jamais faire oublier une réalité essentielle : un bon financement ne transforme pas automatiquement un bien surévalué en bonne affaire.
Avant d'acheter, comparez les prix du neuf avec ceux de l'ancien dans le même secteur, analysez le marché local et projetez-vous déjà dans votre future revente.
En immobilier, une bonne opération ne dépend pas seulement des aides obtenues aujourd'hui.
Elle dépend surtout de la valeur que votre bien conservera demain.